
Hesap verebilirlik, kamu gücünü kullananların bu gücü nasıl kullandıklarını açıklamak, gerekçelendirmek ve sonuçlarına katlanmak zorunda olmasıdır. Demokratik yönetimlerde kamu görevlileri, vatandaşlardan aldıkları yetkiyi ve vergilerle finanse edilen kaynakları onlar adına kullanır. Bu nedenle kimin, kime, neyin hesabını, hangi araçlarla verdiği sorusu, kamu yönetiminin temel sorularından biridir.
Hesap verebilirlik, şeffaflık, hukukun üstünlüğü ve katılım ile birlikte iyi yönetişimin temel ilkelerinden biri kabul edilir. Bu yazıda hesap verebilirlik kavramını, unsurlarını, türlerini, mekanizmalarını ve karşılaşılan sorunları ele alıyoruz.
Hesap Verebilirlik Nedir?
Mark Bovens (2007), kavramın çok farklı anlamlarda kullanılmasının yarattığı belirsizliği gidermek için dar ve analitik bir tanım önermiştir. Bovens’e göre hesap verebilirlik, “bir aktör ile bir forum arasındaki, aktörün kendi davranışını açıklama ve gerekçelendirme yükümlülüğü taşıdığı, forumun soru sorabildiği ve yargıda bulunabildiği, aktörün de sonuçlarla yüzleşebildiği bir ilişkidir.”
Bu tanım üç aşamalı bir süreci ortaya koyar:
- Bilgi verme: Aktör, yaptığı işler, kullandığı kaynaklar ve elde ettiği sonuçlar hakkında foruma bilgi sunar.
- Tartışma: Forum soru sorar, açıklama ister ve aktörün davranışını sorgular.
- Sonuçlar: Forum bir yargıya varır; bu yargı onay, kınama, yaptırım, görevden alma ya da ödül biçiminde sonuç doğurabilir.
Andreas Schedler (1999) da benzer biçimde hesap verebilirliğin iki boyutunu vurgular: cevap verme yükümlülüğü (answerability), yani bilgi verme ve gerekçelendirme zorunluluğu; ve yaptırım uygulanabilirliği (enforcement), yani kurallara aykırı davranışların cezalandırılabilmesi. Yaptırımı olmayan bir hesap verme süreci, Schedler’e göre hesap verebilirliğin zayıf bir biçimidir.
Hesap Verebilirlik ile Şeffaflık Arasındaki İlişki
Şeffaflık ve hesap verebilirlik sıklıkla birlikte kullanılsa da aynı şey değildir. Şeffaflık, kamu kurumlarının faaliyetlerine ilişkin bilgilerin erişilebilir olmasıdır. Hesap verebilirlik ise bu bilgilerin bir forum tarafından değerlendirilmesi ve sonuç doğurmasıdır. Şeffaflık hesap verebilirliğin ön koşuludur; çünkü bilinmeyen bir şeyin hesabı sorulamaz. Ancak tek başına yeterli değildir: Bilgilerin açıklanması, bu bilgileri inceleyen ve gerektiğinde yaptırım uygulayan güçlü forumlar yoksa gerçek bir hesap verebilirlik yaratmaz.
Hesap Verebilirliğin Türleri
Bovens (2007), hesap verebilirliği hesabın verildiği foruma göre sınıflandırır. Bu sınıflandırma, bir kamu görevlisinin aynı anda birden fazla foruma karşı sorumlu olabileceğini gösterir.
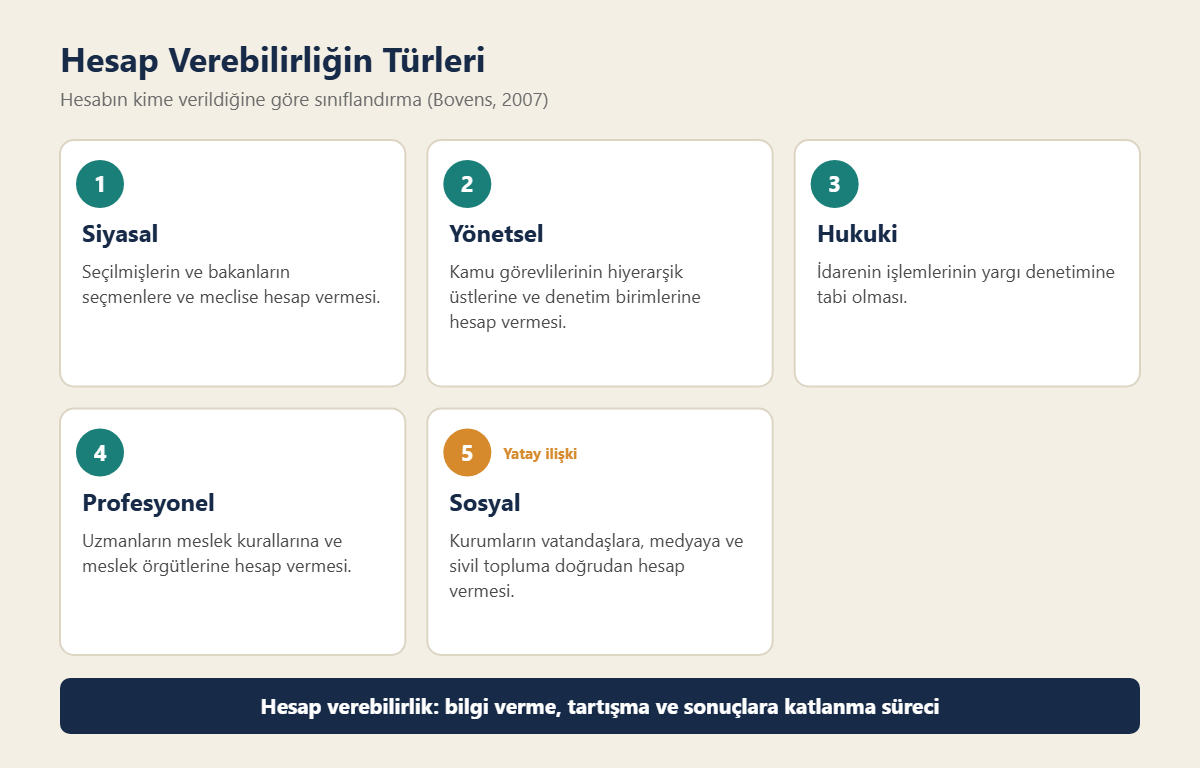
Siyasal Hesap Verebilirlik
Demokratik zincirin temelidir: Seçmenler temsilcilerini seçer, meclis yürütmeyi denetler, bakanlar ise kendi bakanlıklarının faaliyetlerinden meclise karşı sorumludur. Seçimler, soru önergeleri, meclis araştırmaları ve gensoru bu türün başlıca araçlarıdır.
Yönetsel Hesap Verebilirlik
Kamu görevlilerinin hiyerarşik üstlerine, iç denetim birimlerine ve teftiş kurullarına karşı sorumluluğudur. Performans programları, faaliyet raporları ve iç kontrol sistemleri bu türün araçlarıdır.
Hukuki Hesap Verebilirlik
İdarenin tüm eylem ve işlemlerinin yargı denetimine açık olmasıdır. İdari yargı, vatandaşların idarenin hukuka aykırı işlemlerine karşı dava açabilmesini ve zararlarının tazmin edilmesini sağlar. Hukuki hesap verebilirlik, hukukun üstünlüğünün kamu yönetimindeki somut görünümüdür.
Profesyonel Hesap Verebilirlik
Doktorlar, mühendisler, öğretmenler ve denetçiler gibi uzman kamu görevlilerinin meslek standartlarına, etik kurallara ve meslek örgütlerine karşı sorumluluğudur.
Sosyal Hesap Verebilirlik
Kurumların doğrudan vatandaşlara, sivil toplum kuruluşlarına ve medyaya hesap vermesidir. Kamu hizmeti standartları, vatandaş karneleri, şikâyet sistemleri ve kamuya açık toplantılar bu türün araçlarıdır.
Dikey ve Yatay Hesap Verebilirlik
Guillermo O’Donnell (1998), hesap verebilirlik mekanizmalarını yönlerine göre ikiye ayırmıştır:
- Dikey hesap verebilirlik: Vatandaşların seçimler, medya ve sivil toplum aracılığıyla yöneticileri denetlemesidir. Aşağıdan yukarıya işleyen bir ilişkidir.
- Yatay hesap verebilirlik: Devletin kendi kurumlarının birbirini denetlemesidir. Meclis, bağımsız yargı, sayıştay, kamu denetçiliği ve bağımsız düzenleyici kurumlar bu mekanizmanın unsurlarıdır.
O’Donnell, yeni demokrasilerde seçimlerin düzenli yapılmasına rağmen yatay hesap verebilirliğin zayıf kalabileceğini ve bunun yürütmenin denetimsiz güç biriktirmesine yol açabileceğini vurgulamıştır.
Romzek ve Dubnick’in Hesap Verebilirlik Sistemleri
Romzek ve Dubnick (1987), Challenger uzay mekiği faciasını inceledikleri çalışmalarında kamu kurumlarının dört farklı hesap verebilirlik sistemi içinde çalıştığını göstermiştir. Bu sistemler iki ölçüte göre ayrılır: denetimin kaynağının kurum içi mi kurum dışı mı olduğu ve denetimin derecesinin yüksek mi düşük mü olduğu.
| Sistem | Denetimin Kaynağı | Denetim Derecesi | Temel Değer |
|---|---|---|---|
| Bürokratik | İç | Yüksek | Verimlilik, kurallara uyum |
| Hukuki | Dış | Yüksek | Hukuka uygunluk |
| Profesyonel | İç | Düşük | Uzmanlık |
| Siyasal | Dış | Düşük | Duyarlılık |
Yazarlar, NASA’nın zamanla profesyonel hesap verebilirlikten bürokratik ve siyasal hesap verebilirliğe kaydığını ve mühendislerin uzmanlık temelli uyarılarının yeterince dikkate alınmadığını ileri sürmüştür. Bu analiz, farklı hesap verebilirlik beklentilerinin birbiriyle çatışabileceğini ve kurumun hangi sisteme öncelik verdiğinin sonuçları doğrudan etkileyebileceğini göstermesi bakımından önemlidir.
Türkiye’de Hesap Verebilirlik Mekanizmaları
Türkiye’de kamu yönetiminde hesap verebilirlik çok sayıda kurum ve araç üzerinden işler. Türkiye Büyük Millet Meclisi’nin denetim yetkileri ve bütçe süreci siyasal hesap verebilirliğin; Sayıştay’ın kamu kaynaklarının kullanımına ilişkin denetimleri mali hesap verebilirliğin; idari yargı hukuki hesap verebilirliğin temel araçlarıdır. 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu, kamu idarelerine stratejik plan, performans programı ve faaliyet raporu hazırlama yükümlülüğü getirerek performansa dayalı hesap verebilirliği güçlendirmeyi amaçlamıştır. Kamu Denetçiliği Kurumu (Ombudsman) vatandaş şikâyetlerini inceler; Bilgi Edinme Hakkı Kanunu ise vatandaşların kamu kurumlarından bilgi talep etmesine imkân tanır.
Hesap Verebilirlikte Karşılaşılan Sorunlar
- Çok sayıda el sorunu: Kamu politikaları çok sayıda aktörün katkısıyla oluştuğu için başarısızlıklarda sorumluluğun kime ait olduğunu belirlemek zorlaşır.
- Hesap verebilirlik aşırı yüklenmesi: Çok fazla raporlama ve denetim yükümlülüğü, kurumların asıl işlerine ayıracakları zamanı azaltabilir ve risk almaktan kaçınan bir kültür yaratabilir.
- Göstermelik raporlama: Faaliyet raporları ve performans göstergeleri sonuç odaklı değil, biçimsel bir uyum aracı hâline gelebilir.
- Bilgi asimetrisi: Forumlar, aktörlerin faaliyetlerini değerlendirecek uzmanlıktan ve bilgiden yoksun olabilir.
- Yaptırım eksikliği: Tespit edilen sorunlar somut sonuçlara bağlanmazsa hesap verebilirlik etkisiz kalır.
Hesap Verebilirliği Güçlendirmenin Yolları
- Kamu verilerinin açık veri ilkesiyle, anlaşılır biçimde yayımlanması
- Bağımsız denetim kurumlarının kaynak ve yetkilerinin güçlendirilmesi
- Performans göstergelerinin girdi ve faaliyetlerden çok sonuçlara odaklanması
- Vatandaş katılımı ve şikâyet mekanizmalarının etkin işletilmesi
- Denetim bulgularının takibinin yapılması ve kamuoyuyla paylaşılması
- Kamu görevlileri için etik ilkelerin açıkça tanımlanması
Performans Hesap Verebilirliği
Geleneksel kamu yönetiminde hesap verebilirlik büyük ölçüde kurallara ve usullere uygunluk üzerinden tanımlanırdı: Kamu görevlisi, mevzuata uygun davrandığını gösterdiğinde hesabını vermiş sayılırdı. 1980’lerden itibaren yeni kamu işletmeciliği anlayışıyla birlikte odak, usullerden sonuçlara kaymıştır. Performans hesap verebilirliği, kamu kurumlarının yalnızca kurallara uyup uymadıklarının değil, hedeflerine ulaşıp ulaşmadıklarının ve kaynakları ne ölçüde etkili kullandıklarının da hesabını vermesini öngörür.
Bu anlayış, performans göstergeleri, hizmet standartları, performans sözleşmeleri ve faaliyet raporları gibi araçları yaygınlaştırmıştır. Ancak performans hesap verebilirliğinin de sınırları vardır. Ölçülmesi kolay olan sonuçlar, önemli olan sonuçların önüne geçebilir; kurumlar göstergeleri iyileştirmek için asıl amaçtan sapabilir. Örneğin hastanelerde bekleme süresi göstergesine aşırı odaklanmak, tedavi kalitesinin ihmal edilmesine yol açabilir. Bu nedenle performans göstergelerinin nitel değerlendirmelerle ve paydaş geri bildirimiyle desteklenmesi gerekir.
Hesap Verebilirlik ve Kamu Görevlisinin İkilemi
Kamu görevlileri çoğu zaman birbiriyle çelişen hesap verebilirlik beklentileriyle karşı karşıya kalır. Bir öğretmen aynı anda okul müdürüne (yönetsel), meslek standartlarına (profesyonel), velilere ve öğrencilere (sosyal) ve mevzuata (hukuki) karşı sorumludur. Bu beklentiler her zaman örtüşmez: Mevzuatın öngördüğü bir uygulama, profesyonel açıdan doğru olmayabilir ya da velilerin beklentileriyle çatışabilir.
Literatürde bu durum “çoklu hesap verebilirlik bozukluğu” olarak da adlandırılır. Çok sayıda ve birbiriyle çelişen hesap verme talebiyle karşılaşan kurumlar, tüm forumları aynı anda tatmin etmeye çalışırken hiçbirine tam olarak hesap veremez hâle gelebilir. Bu sorunun çözümü, hesap verebilirlik ilişkilerinin açıkça tanımlanması, öncelik sırasının belirlenmesi ve kamu görevlilerine çelişkili durumlarda başvurabilecekleri etik rehberlik sunulmasıdır.
Hesap Verebilirlik Kültürü
Yasal düzenlemeler ve denetim kurumları hesap verebilirliğin altyapısını oluşturur, ancak bu altyapının işlemesi kurum içindeki kültüre bağlıdır. Hesap verebilirlik kültürünün güçlü olduğu kurumlarda hatalar saklanmaz, öğrenme fırsatı olarak ele alınır; yöneticiler kararlarının gerekçelerini açıkça paylaşır ve çalışanlar sorunları dile getirmekten çekinmez. Böyle bir kültürde hesap vermek bir cezalandırılma kaygısı değil, kamu hizmetinin doğal bir parçası olarak görülür. Bunun tersine, hesap verebilirliğin yalnızca suçlu aramak olarak algılandığı kurumlarda çalışanlar risk almaktan kaçınır, bilgiyi saklar ve sorumluluğu başkalarına yükleme eğilimi gösterir.
Hesap verebilirlik kültürünü güçlendirmek için yöneticilerin kendi kararlarının gerekçelerini paylaşarak örnek olması, hata bildirimlerinin cezalandırılmaması, iç denetim bulgularının iyileştirme planlarına bağlanması ve iyi uygulamaların görünür kılınması gerekir. Böylece hesap verme, dışarıdan dayatılan bir yükümlülük olmaktan çıkar ve kurumun kendi gelişim aracına dönüşür.
Sıkça Sorulan Sorular
Hesap verebilirlik ne demektir?
Kamu gücünü kullananların bu gücü nasıl kullandıklarını açıklama, gerekçelendirme ve sonuçlarına katlanma yükümlülüğüdür.
Hesap verebilirlik türleri nelerdir?
Hesabın verildiği foruma göre siyasal, yönetsel, hukuki, profesyonel ve sosyal hesap verebilirlik olarak sınıflandırılır.
Yatay ve dikey hesap verebilirlik arasındaki fark nedir?
Dikey hesap verebilirlik vatandaşların seçimler ve sivil toplum aracılığıyla yöneticileri denetlemesidir. Yatay hesap verebilirlik ise meclis, yargı ve denetim kurumları gibi devlet kurumlarının birbirini denetlemesidir.
Şeffaflık ve hesap verebilirlik aynı şey midir?
Hayır. Şeffaflık bilginin erişilebilir olmasıdır; hesap verebilirlik ise bu bilginin değerlendirilip sonuç doğurmasıdır. Şeffaflık, hesap verebilirliğin ön koşuludur.
Türkiye’de kamu kaynaklarının kullanımını hangi kurum denetler?
Kamu kaynaklarının kullanımının dış denetimi, TBMM adına Sayıştay tarafından yapılır.
Sonuç
Hesap verebilirlik, demokratik yönetimin vatandaşlara verdiği temel güvencedir. Bilgi verme, tartışma ve sonuçlara katlanma aşamalarından oluşan bu süreç; siyasal, yönetsel, hukuki, profesyonel ve sosyal mekanizmaların birlikte işlemesiyle anlam kazanır. Güçlü bir hesap verebilirlik sistemi, yalnızca usulsüzlükleri cezalandırmakla kalmaz, kamu kurumlarının sürekli öğrenmesini ve vatandaşların devlete duyduğu güvenin artmasını da sağlar.
Yararlanılan Kaynaklar
Bovens, M. (2007). Analysing and assessing accountability: A conceptual framework. European Law Journal, 13(4), 447–468.
O’Donnell, G. (1998). Horizontal accountability in new democracies. Journal of Democracy, 9(3), 112–126.
Romzek, B. S. ve Dubnick, M. J. (1987). Accountability in the public sector: Lessons from the Challenger tragedy. Public Administration Review, 47(3), 227–238.
Schedler, A. (1999). Conceptualizing accountability. A. Schedler, L. Diamond ve M. F. Plattner (Ed.), The self-restraining state: Power and accountability in new democracies içinde (s. 13–28). Lynne Rienner.
Kamu Mali Yönetimi ve Kontrol Kanunu. (2003). Resmî Gazete, 25326, 24 Aralık 2003.



Bir Cevap Yazın