
Yeni kamu işletmeciliği (New Public Management, NPM), 1980’li yıllardan itibaren kamu yönetiminde yaygınlaşan ve özel sektörün yönetim tekniklerini, piyasa mekanizmalarını ve performans odaklı anlayışı kamu kurumlarına uyarlamayı amaçlayan reform yaklaşımıdır. Bu yaklaşım, geleneksel bürokratik kamu yönetiminin hantal, kurala bağlı ve vatandaş ihtiyaçlarına yavaş cevap veren yapısına bir tepki olarak ortaya çıkmıştır.
Yeni kamu işletmeciliği ile birlikte “kamu yönetimi” (public administration) yerini giderek “kamu işletmeciliği” (public management) kavramına bırakmıştır. Bu değişim yalnızca bir isim farkı değildir: Odak noktası, kurallara uygunluktan sonuçlara, girdilerden çıktılara, hiyerarşiden rekabete ve vatandaştan müşteriye kaymıştır.
Bu yazıda yeni kamu işletmeciliğinin ortaya çıkış nedenlerini, temel ilkelerini, Christopher Hood’un yedi doktrinini, geleneksel kamu yönetimiyle farklarını, Türkiye’deki uygulamalarını ve yaklaşıma yöneltilen eleştirileri ele alıyoruz. Yazı, KPSS A Grubu ve kamu yönetimi derslerine hazırlananlar için kısa bir özet bölümüyle sona eriyor.
Yeni Kamu İşletmeciliği Nedir?
Yeni kamu işletmeciliği, kamu hizmetlerinin daha etkili, verimli ve ekonomik biçimde sunulması için özel sektör yönetim anlayışının kamuya aktarılmasını savunan bir yaklaşımdır. Ekonomi (economy), etkinlik (efficiency) ve etkililik (effectiveness) kavramlarından oluşan “üç E”, bu yaklaşımın temel değerleri olarak kabul edilir.
Yaklaşımın temel varsayımı şudur: Kamu kurumları da birer işletme gibi yönetilebilir. Kurumlar hedeflerini açıkça belirlemeli, performanslarını ölçmeli, kaynakları verimli kullanmalı ve vatandaşlara birer müşteri gibi yaklaşmalıdır. Devletin rolü ise her hizmeti kendisi üretmekten çok, hizmetin sunulmasını yönlendirmek ve düzenlemek olmalıdır. David Osborne ve Ted Gaebler (1992) bu düşünceyi “kürek çekmek yerine dümen tutmak” ifadesiyle özetlemiştir.
Yeni Kamu İşletmeciliğinin Ortaya Çıkış Nedenleri
- Mali kriz ve bütçe açıkları: 1970’lerdeki petrol krizleri ve durgunluk, refah devletinin artan harcamalarını sürdürülemez hâle getirdi.
- Bürokrasiye yönelik eleştiriler: Geleneksel bürokratik yapı; hantallık, kırtasiyecilik, verimsizlik ve vatandaşa karşı duyarsızlıkla eleştiriliyordu. Bürokratik model hakkında daha fazla bilgi için Max Weber yazımıza göz atabilirsiniz.
- Neoliberal politikalar: İngiltere’de Thatcher, ABD’de Reagan hükümetleri devletin küçültülmesini ve piyasanın güçlendirilmesini savundu.
- Kamu tercihi kuramı: Bu kuram, bürokratların da kendi çıkarlarını maksimize etmeye çalışan bireyler olduğunu ve bunun kamu kurumlarının gereğinden fazla büyümesine yol açtığını ileri sürdü.
- Küreselleşme ve rekabet: Ülkeler arası rekabet, kamu sektörünün de daha verimli çalışmasını zorunlu kıldı.
- Bilgi teknolojilerindeki gelişmeler: Yeni teknolojiler performans ölçümünü ve hizmet sunumunu kolaylaştırdı.
- Uluslararası kuruluşların etkisi: Dünya Bankası, IMF ve OECD gibi kuruluşlar kamu reformlarını teşvik etti.
Hood’un Yeni Kamu İşletmeciliği Doktrinleri
Yeni kamu işletmeciliği kavramını literatüre kazandıran isimlerden biri olan Christopher Hood, 1991 yılında yayımladığı “A Public Management for All Seasons?” başlıklı makalesinde yaklaşımın yedi temel doktrinini tanımlamıştır.
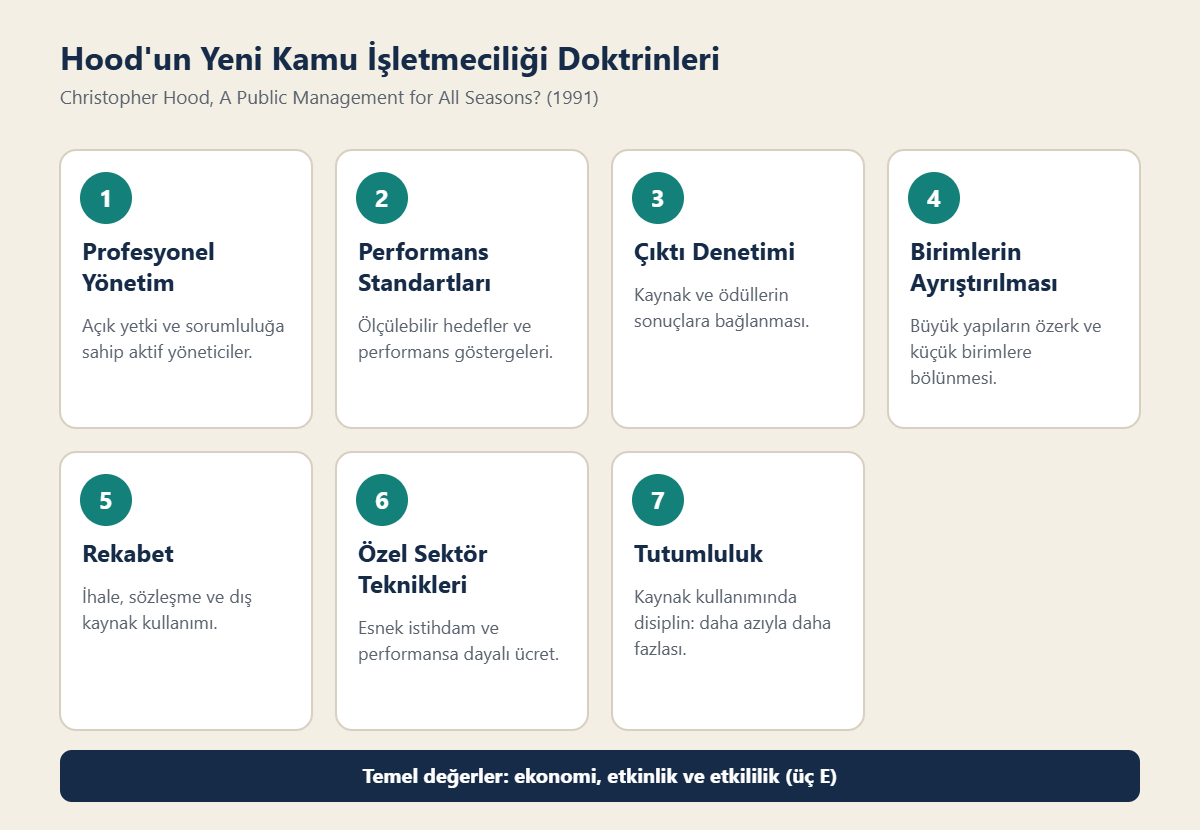
- Uygulamalı profesyonel yönetim: Kurumların başında, açık yetki ve sorumluluğa sahip, görünür ve aktif yöneticiler bulunmalıdır. Hesap verebilirlik için kimin neden sorumlu olduğu net olmalıdır.
- Açık performans standartları ve ölçütleri: Hedefler mümkün olduğunca sayısal göstergelerle tanımlanmalı ve ölçülmelidir.
- Çıktı denetimine ağırlık verilmesi: Kaynak dağılımı ve ödüller, süreçlerden çok elde edilen sonuçlara bağlanmalıdır.
- Kamu birimlerinin ayrıştırılması: Büyük ve tek parça bürokratik yapılar, kendi bütçesi olan daha küçük birimlere bölünmelidir.
- Rekabetin artırılması: İhale, sözleşme ve dışarıdan hizmet alımı yoluyla kamu hizmetlerinde rekabet oluşturulmalıdır.
- Özel sektör yönetim tekniklerinin kullanılması: Esnek istihdam, performansa dayalı ücret ve modern yönetim araçları benimsenmelidir.
- Kaynak kullanımında disiplin ve tutumluluk: Maliyetler azaltılmalı, “daha azıyla daha fazlası” yapılmalıdır.
Yeni Kamu İşletmeciliğinin Temel İlkeleri
Hood’un doktrinleri ve Osborne ile Gaebler’in “devleti yeniden keşfetmek” önerileri birlikte değerlendirildiğinde yaklaşımın temel ilkeleri şöyle özetlenebilir:
- Sonuç odaklılık: Kurallara uymak değil, hedeflere ulaşmak esastır.
- Müşteri (vatandaş) odaklılık: Hizmetler vatandaşın ihtiyaç ve beklentilerine göre tasarlanır; vatandaş memnuniyeti ölçülür.
- Yerelleşme ve yetki devri: Karar yetkisi merkezden yerel birimlere ve alt kademelere aktarılır.
- Stratejik planlama: Kurumlar misyon, vizyon ve stratejik hedeflerini belirler. Bkz. stratejik yönetim.
- Performans yönetimi ve performans esaslı bütçeleme: Bütçe, kurumların ulaşacağı sonuçlarla ilişkilendirilir.
- Şeffaflık ve hesap verebilirlik: Kurumlar faaliyetlerini ve sonuçlarını raporlar.
- Özelleştirme ve dış kaynak kullanımı: Devletin doğrudan üretmesi gerekmeyen hizmetler özel sektöre devredilir ya da satın alınır.
- Kalite yönetimi: Toplam kalite yönetimi ve süreç iyileştirme yöntemleri kamuda da uygulanır.
Geleneksel Kamu Yönetimi ile Yeni Kamu İşletmeciliği Karşılaştırması
| Ölçüt | Geleneksel kamu yönetimi | Yeni kamu işletmeciliği |
|---|---|---|
| Temel değer | Hukuka uygunluk, eşitlik | Verimlilik, etkililik, ekonomiklik |
| Odak | Girdiler ve süreçler | Çıktılar ve sonuçlar |
| Örgüt yapısı | Merkeziyetçi, hiyerarşik | Yerinden yönetim, esnek, ayrıştırılmış |
| Vatandaşa bakış | Hizmetten yararlanan, tebaa | Müşteri |
| Yöneticinin rolü | Kuralları uygulayan memur | Sonuçlardan sorumlu profesyonel yönetici |
| Hizmet sunumu | Devlet tekelinde | Rekabet, ihale ve dış kaynak kullanımı |
| Personel rejimi | Kadrolu, ömür boyu istihdam | Esnek, sözleşmeli, performansa dayalı |
| Denetim | Uygunluk denetimi | Performans denetimi |
Dünyadaki Uygulamalar
Yeni kamu işletmeciliği reformlarının öncüsü olarak genellikle İngiltere, Yeni Zelanda ve Avustralya gösterilir. İngiltere’de bakanlıkların politika belirleme işlevi ile hizmet sunma işlevi birbirinden ayrılmış ve hizmet sunumu yarı özerk “yürütme ajanslarına” devredilmiştir. Yeni Zelanda’da kamu kurumlarının yöneticileri performans sözleşmeleriyle göreve getirilmiş, tahakkuk esaslı muhasebeye geçilmiştir. ABD’de ise 1990’larda “hükümeti yeniden keşfetme” programı kapsamında kamu hizmetlerinde verimlilik ve müşteri odaklılık hedeflenmiştir. Christopher Pollitt ve Geert Bouckaert (2017), bu reformların ülkeden ülkeye farklı hız ve derinlikte uygulandığını ve tek tip bir modelden söz edilemeyeceğini vurgular.
Türkiye’de Yeni Kamu İşletmeciliği Uygulamaları
Türkiye’de yeni kamu işletmeciliği anlayışının etkileri özellikle 1980’lerden itibaren görülmeye başlamış, 2000’li yıllarda yapılan kapsamlı yasal düzenlemelerle belirginleşmiştir. Başlıca uygulamalar şunlardır:
- Özelleştirme: 1980’lerden itibaren pek çok kamu iktisadi teşebbüsü özelleştirilmiştir.
- 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu (2003): Kamu kurumlarında stratejik planlama, performans esaslı bütçeleme, iç kontrol ve faaliyet raporu hazırlama zorunluluğu getirmiştir. Bu kanun, yeni kamu işletmeciliği ilkelerinin Türk kamu yönetimine en somut yansımalarından biri kabul edilir.
- Bağımsız düzenleyici ve denetleyici kurumlar: Rekabet, enerji, telekomünikasyon ve bankacılık gibi alanlarda piyasayı düzenleyen özerk kurumlar kurulmuştur.
- Yerel yönetim reformları: 2000’li yılların ortasında çıkarılan belediye ve il özel idaresi kanunlarıyla yerel yönetimlerin yetki ve kaynakları artırılmış, stratejik planlama yerel yönetimlere de yayılmıştır.
- E-devlet uygulamaları: Kamu hizmetlerinin elektronik ortamda tek noktadan sunulması, vatandaş odaklılık ve verimlilik hedeflerine hizmet etmektedir.
- Hizmet alımı ve sözleşmeli personel: Temizlik, güvenlik, yemek gibi destek hizmetlerinde dışarıdan hizmet alımı yaygınlaşmıştır.
- Hizmet standartları ve vatandaş memnuniyeti: Kamu kurumlarında hizmet standartlarının ilan edilmesi ve memnuniyet ölçümleri yaygınlaşmıştır.
Türk kamu yönetiminin yapısı ve gelişimi hakkında daha fazla bilgi için kamu yönetimi ve kamu yönetiminin yapısı yazılarımızı okuyabilirsiniz.
Yeni Kamu İşletmeciliğine Yöneltilen Eleştiriler
- Kamu ile özel sektör farkının göz ardı edilmesi: Kamu hizmetleri kâr değil kamu yararı amacı taşır. Eşitlik, adalet ve hukuk devleti gibi değerler verimlilik uğruna geri plana itilebilir.
- Vatandaşın müşteriye indirgenmesi: Vatandaş yalnızca hizmet satın alan bir müşteri değil, hak ve ödevleri olan bir yurttaştır. Müşteri anlayışı ödeme gücü yüksek olanların öne çıkmasına yol açabilir.
- Ölçülebilir olanın önemsenmesi: Performans göstergelerine aşırı odaklanmak, ölçülmesi zor ama önemli hizmetlerin ihmal edilmesine ve göstergelerin manipüle edilmesine neden olabilir.
- Parçalanma ve koordinasyon sorunları: Kurumların ayrıştırılması, bütüncül politika üretmeyi zorlaştırmıştır.
- Hesap verebilirliğin bulanıklaşması: Hizmetlerin özel sektör ve ajanslar tarafından sunulması, sorun çıktığında sorumluluğun kimde olduğunu belirsizleştirebilir.
- Kamu hizmeti ethosunun zayıflaması: Performans ve rekabet baskısı, kamu görevlilerinin kamu yararına hizmet motivasyonunu aşındırabilir.
Yeni Kamu İşletmeciliğinden Sonra: Yeni Yaklaşımlar
Eleştiriler, 2000’li yıllardan itibaren yeni kamu işletmeciliğini tamamlayan ya da onun yerini almayı amaçlayan yaklaşımların doğmasına yol açmıştır:
- Yeni kamu hizmeti: Janet ve Robert Denhardt (2000), devletin “dümen tutmak” yerine vatandaşa “hizmet etmesi” gerektiğini savunarak vatandaş katılımını ve kamu yararını merkeze almıştır.
- Yönetişim: Devletin tek karar verici olmadığı; özel sektör ve sivil toplumla birlikte politika ürettiği ağ yapılarını vurgular.
- Dijital çağ yönetişimi: Dunleavy ve arkadaşları (2006), parçalanmış yapıların dijital teknolojilerle yeniden bütünleştirilmesini önermiştir.
Sınavlar İçin Kısa Özet
- Ortaya çıkış: 1980’ler; İngiltere, Yeni Zelanda, Avustralya, ABD
- Kavramı sistemleştiren: Christopher Hood (1991), yedi doktrin
- Önemli eser: Osborne ve Gaebler, Reinventing Government (1992), “kürek çekmek yerine dümen tutmak”
- Temel değerler: Üç E: ekonomi, etkinlik, etkililik
- Anahtar kavramlar: Sonuç odaklılık, müşteri odaklılık, performans yönetimi, rekabet, özelleştirme, yerelleşme
- Türkiye’de simge düzenleme: 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu (2003)
- Ardılları: Yeni kamu hizmeti, yönetişim, dijital çağ yönetişimi
Sıkça Sorulan Sorular
Yeni kamu işletmeciliği nedir?
Özel sektörün yönetim tekniklerini, piyasa mekanizmalarını ve performans odaklı anlayışı kamu kurumlarına uyarlamayı amaçlayan, 1980’lerden itibaren yaygınlaşan kamu yönetimi reform yaklaşımıdır.
Yeni kamu işletmeciliğinin “üç E”si nedir?
Ekonomi (kaynakların en düşük maliyetle edinilmesi), etkinlik (girdi-çıktı oranının yükseltilmesi) ve etkililik (hedeflere ulaşma derecesi).
“Kürek çekmek yerine dümen tutmak” ne anlama gelir?
Osborne ve Gaebler’e ait bu ifade, devletin her hizmeti kendisi üretmek yerine politika belirleme, yönlendirme ve düzenleme rolüne odaklanması gerektiğini anlatır.
Türkiye’de yeni kamu işletmeciliğinin en önemli yansıması nedir?
Stratejik planlama, performans esaslı bütçeleme ve iç kontrol sistemini getiren 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu en somut yansımalardan biri kabul edilir.
Yeni kamu işletmeciliği ile yönetişim arasındaki fark nedir?
Yeni kamu işletmeciliği piyasa mekanizmalarına ve yönetsel verimliliğe odaklanır. Yönetişim ise devlet, özel sektör ve sivil toplumun birlikte karar aldığı katılımcı ve ağ temelli bir yönetim anlayışını vurgular.
Yararlanılan Kaynaklar
Denhardt, R. B. ve Denhardt, J. V. (2000). The new public service: Serving rather than steering. Public Administration Review, 60(6), 549–559.
Dunleavy, P. ve Hood, C. (1994). From old public administration to new public management. Public Money & Management, 14(3), 9–16.
Dunleavy, P., Margetts, H., Bastow, S. ve Tinkler, J. (2006). New public management is dead—long live digital-era governance. Journal of Public Administration Research and Theory, 16(3), 467–494.
Hood, C. (1991). A public management for all seasons? Public Administration, 69(1), 3–19.
Kamu Mali Yönetimi ve Kontrol Kanunu, Kanun No. 5018. (2003, 24 Aralık). Resmî Gazete.
Osborne, D. ve Gaebler, T. (1992). Reinventing government: How the entrepreneurial spirit is transforming the public sector. Addison-Wesley.
Pollitt, C. ve Bouckaert, G. (2017). Public management reform: A comparative analysis (4. bs.). Oxford University Press.


Bir Cevap Yazın